
- ارزشگذاری بازار سهام آمریکا بر اساس CAPE به یکی از بالاترین سطوح تاریخی خود نزدیک شده و رونق هوش مصنوعی یکی از عوامل اصلی خوشبینی سرمایهگذاران است.
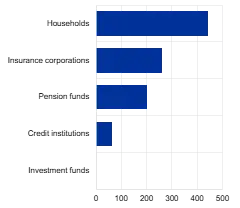
- حدود ۴۴۰ میلیارد یورو از سرمایه خانوارهای منطقه یورو در معرض سهام فناوری آمریکا قرار دارد و شرکتهای بیمه و صندوقهای بازنشستگی نیز مواجهه قابل توجهی با Mag7 دارند.
- یک اصلاح شدید در آمریکا میتواند از طریق بازارهای مالی، شرایط تأمین مالی، احساسات اقتصادی و اشتغال به منطقه یورو سرایت کند.
رونق هوش مصنوعی؛ خوشبینی منطقی یا حباب داتکام بعدی؟
رشد هوش مصنوعی باعث جهش چشمگیر بخش فناوری شده و ارزشگذاری بازار سهام را به سطوحی رسانده است که آخرین بار در دوران حباب داتکام دیده شد. هوش مصنوعی در حال تغییر ساختار اقتصاد است، اما آیا ارزشگذاریهای بالای امروز خطر یک عقبنشینی ناگهانی و دردناک در منطقه یورو را افزایش دادهاند؟
ارزشگذاری بازار سهام آمریکا بر اساس نسبت CAPE اکنون به یکی از بالاترین سطوح تاریخی خود نزدیک است. ارزشگذاری سهام در منطقه یورو نیز افزایش یافته است، هرچند این رشد به اندازه آمریکا نبوده است. بازارهای دو سوی اقیانوس اطلس نشاندهنده اشتیاق سرمایهگذاران نسبت به نقش هوش مصنوعی در شکلدهی به اقتصاد و افزایش سود شرکتها هستند.
این ارزشگذاریهای بسیار خوشبینانه یک پرسش مهم ایجاد میکنند: آیا قیمتهای فعلی سهام نشاندهنده یک سرمایهگذاری منطقی روی یک فناوری تحولآفرین هستند؟ یا شاهد تکرار حباب داتکام هستیم؟
پژوهشهای اقتصادی درباره انقلابهای فناوری گذشته به نتیجهای نگرانکننده اشاره میکنند: احتمال اصلاح ارزشگذاریهای فعلی بازار سهام وجود دارد.
یک اصلاح شدید در بازار سهام میتواند از دو مسیر پیامدهای جدی برای منطقه یورو داشته باشد. مسیر نخست، میزان مواجهه مستقیم سرمایهگذاران منطقه یورو با سهام گروه Magnificent Seven یا همان Mag7 است. مسیر دوم نیز میزان هیجان بیش از حد در خود بازارهای سهام منطقه یورو است.
این مقاله توضیح میدهد چرا حتی اگر ارزشگذاریهای فعلی منطقی باشند، باید انتظار یک اصلاح را داشت، چرا این موضوع فقط به سهامدارانی که مستقیماً زیان میبینند محدود نمیشود و این وضعیت مشخصاً چه پیامدهایی برای منطقه یورو دارد.
ارزشگذاری بازار سهام آمریکا و منطقه یورو
-
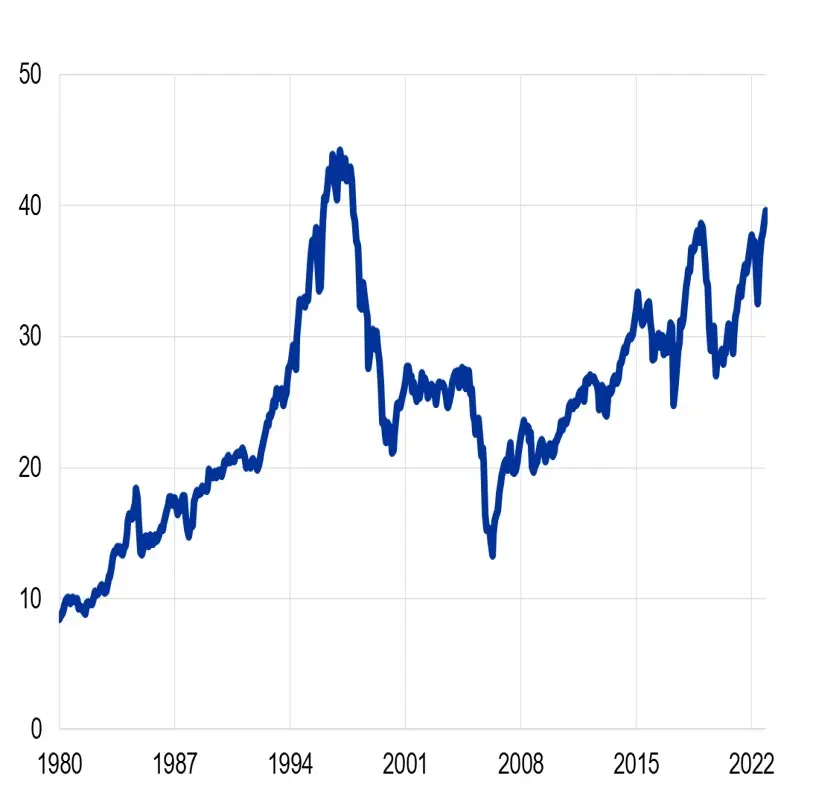
- الف) شاخص S&P 500 (نسبت قیمت به درآمد تعدیلشده چرخهای)
-
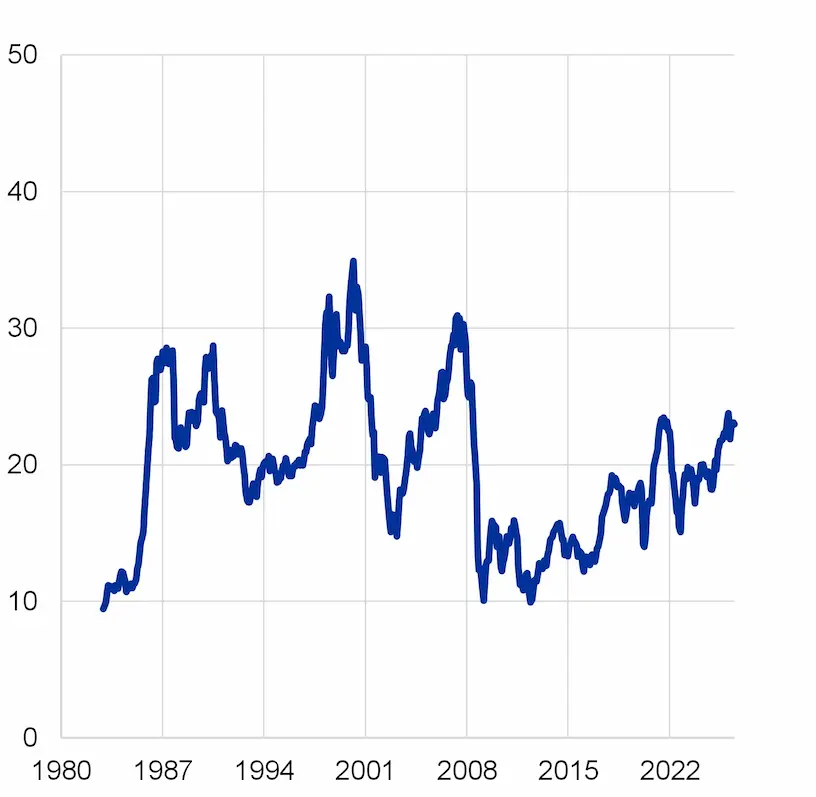
- ب) شاخص سهام بازار منطقه یورو (نسبت قیمت به درآمد تعدیلشده چرخهای)
نمودار ۱: ارزشگذاری بازارهای سهام آمریکا و منطقه یورو
الف) شاخص S&P 500؛ نسبت قیمت به سود تعدیلشده چرخهای
شاخص نسبت قیمت به سود تعدیلشده چرخهای.
ب) شاخص Market Equity منطقه یورو؛ نسبت قیمت به سود تعدیلشده چرخهای
شاخص نسبت قیمت به سود تعدیلشده چرخهای.
واحد: شاخص
منبع: Datastream
یادداشت: نسبت قیمت به سود بهصورت ماهانه از سال ۱۹۸۰ تا ۲۰۲۶ محاسبه شده است. در مخرج، میانگین متحرک سود واقعی طی ده سال گذشته قرار دارد. در پنل الف از شاخص واقعی S&P Composite و در پنل ب از سود Market Equity استفاده شده است. در صورت، شاخص واقعی و تعدیلشده با تورم قیمت سهام S&P Composite در پنل الف و شاخص قیمت Euro Stoxx 50 در پنل ب قرار دارد.
چرا انقلابهای فناوری اغلب با رونق و سقوط همراه میشوند؟
هیجان فعلی پیرامون هوش مصنوعی نمونههای تاریخی متعددی دارد. از جمله میتوان به رونق راهآهن در قرن نوزدهم، گسترش برق و رادیو در دهه ۱۹۲۰ و جهش اینترنت یا «دوران داتکام» در دهه ۱۹۹۰ اشاره کرد.
در تمام این موارد، یک فناوری واقعاً تحولآفرین سرمایهگذاریهای گستردهای را جذب کرد. ارزشگذاری شرکتهایی که این فناوری را به کار گرفتند نیز در بازار سهام بهشدت افزایش یافت. پس از آن، قیمت سهام این شرکتها با کاهش شدیدی مواجه شد.
پژوهشهای اقتصادی دو توضیح مکمل برای این الگو ارائه میکنند.
دیدگاه منطقی: ارزشگذاری بالا میتواند موجه باشد
دیدگاه نخست میگوید ارزشگذاریهای بالا میتوانند به دلیل عدم قطعیت شدید درباره بهرهوری یک فناوری جدید توجیهپذیر باشند.
برای مثال، چرا قیمت سهام Nvidia از سال ۲۰۲۲ تاکنون ۲۰ برابر شده است؟ زیرا سرمایهگذاران بهصورت منطقی تصور کردند این شرکت میتواند به Google بعدی تبدیل شود؛ شرکتی با ظرفیت رشد بسیار بالا که اندازه دقیق آن بهشدت نامطمئن است.
در بدترین حالت چنین سناریویی، سرمایهگذاران سرمایه خود را از دست میدهند. اما در بهترین حالت، سود حاصل میتواند بسیار بزرگ باشد و تعیین سقف دقیق آن دشوار است.
این «ارزش اختیار» باعث افزایش ارزشگذاری سهام شرکتهایی میشود که در مراحل اولیه یک فناوری جدید آن را به کار میگیرند و در نتیجه نسبت قیمت به سود آنها بهشدت افزایش پیدا میکند.
چرا حتی موفقیت فناوری میتواند در نهایت به کاهش قیمت سهام منجر شود؟
حتی اگر یک فناوری موفق شود، قیمت سهام ممکن است در نهایت کاهش پیدا کند. دلیل این اتفاق تغییر ماهیت عدم قطعیت است؛ عدم قطعیتی که در ابتدا مربوط به یک «بخش» است اما بهتدریج کل «اقتصاد» را دربرمیگیرد.
در ابتدا، فناوری جدید مانند یک آزمایش در مقیاس کوچک است. اگر شکست بخورد، برای شرکت مربوطه اتفاق ناخوشایندی رخ میدهد، اما سایر بخشهای اقتصاد تحت تأثیر قرار نمیگیرند. سرمایهگذاران میتوانند این ریسک را از طریق تنوعبخشی کاهش دهند.
اما با گسترش استفاده از فناوری، همین عدم قطعیت به یک ریسک اقتصادی گسترده تبدیل میشود. اگر بعداً مشکلی در آن فناوری ایجاد شود، کل اقتصاد آسیب خواهد دید.
این ریسک دیگر قابل تنوعبخشی نیست. بنابراین سرمایهگذاران بازده مورد انتظار بیشتری را برای پذیرش ریسک مطالبه میکنند.
البته این موضوع الزاماً به معنای کاهش سود شرکتها نیست. گسترش استفاده از فناوری برای جریانهای نقدی خبر خوبی است. اما افزایش صرف ریسک اثر معکوسی ایجاد میکند و از نظر تاریخی معمولاً اثر آن غالب بوده است؛ همانطور که خط آبی در نمودار ۲ نشان میدهد.
استثنا زمانی رخ میدهد که رشد سود به اندازهای قدرتمند باشد که افزایش صرف ریسک را جبران کند؛ وضعیتی که در خط زرد نمودار ۲ نمایش داده شده است.
زمان دقیق وقوع این تغییر را نمیتوان از قبل مشخص کرد. الگوهای رونق و سقوط تنها با نگاه به گذشته قابل شناسایی هستند.
دیدگاه رفتاری: اعتماد بیش از حد سرمایهگذاران
توضیح دوم برای رونق و سقوط ناشی از فناوری، دیدگاه رفتاری است.
بر اساس این دیدگاه، سرمایهگذارانی که بیش از حد اعتمادبهنفس دارند و بیش از اندازه خوشبین هستند، قیمتها را بالاتر از ارزشهای بنیادی آنها میبرند.
وقتی این اعتماد بیش از حد از بین برود، قیمتها میتوانند حتی شدیدتر از سناریوی منطقی کاهش پیدا کنند.
هر دو دیدگاه به یک نتیجه مشترک میرسند
هر دو دیدگاه نشان میدهند که در مقطعی از آینده، رونق میتواند با یک اصلاح همراه شود؛ یا بازار از هر سطحی که ارزشگذاریها به آن رسیدهاند، عقبنشینی کند.
این موضوع به معنای آن نیست که قیمتهای امروز سقف بازار هستند. اگر هوش مصنوعی به اندازه کافی تحولآفرین باشد، ارزشگذاریها حتی پس از یک اصلاح نیز میتوانند در آینده بسیار بالاتر بروند.
همانطور که گفته شد، نمیتوان از قبل مشخص کرد بازار دقیقاً در کجای این مسیر قرار دارد.
همچنین انتظار برای اصلاح بازار به این موضوع وابسته نیست که قیمتهای فعلی منطقی یا غیرمنطقی باشند. سرمایهگذاران باید این احتمال را در نظر داشته باشند و برای آن آماده شوند.
دو مسیر مهمی که چنین اصلاحی میتواند از طریق آنها بر منطقه یورو اثر بگذارد عبارتاند از:
- اثر ثروت بر سرمایهگذاران منطقه یورو که در سهام آمریکا سرمایهگذاری کردهاند.
- سرایت اصلاح بازار به بازارهای سهام منطقه یورو.
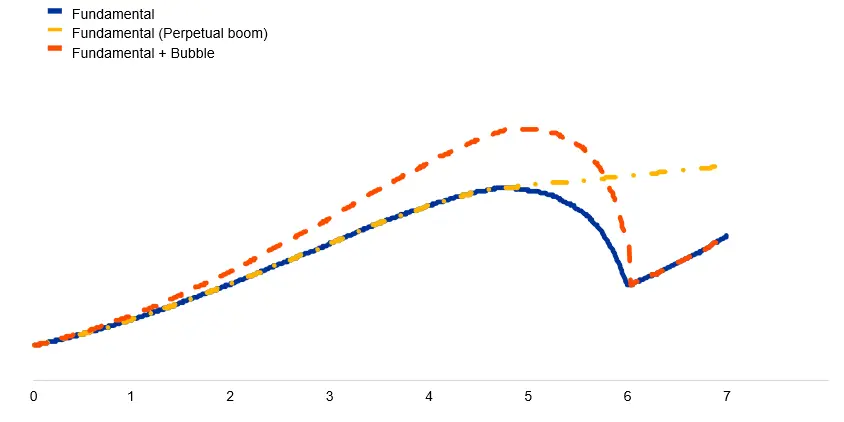
نمودار ۲: سناریوهای رونق و رکودِ مدلسازیشده
منطقه یورو تا چه اندازه در برابر کاهش قیمت سهام Mag7 آسیبپذیر است؟
سلطه گروه Mag7 بر شاخصهای جهانی پرکاربرد مانند MSCI World، ریسک قابل توجهی برای سرمایهگذاران منطقه یورو ایجاد میکند.
پنل الف نمودار ۳ نشان میدهد که بخش عمده مواجهه منطقه یورو با Mag7 از طریق صندوقهای سرمایهگذاری، یعنی صندوقهای مشترک سرمایهگذاری و صندوقهای قابل معامله در بورس یا ETFها، صورت میگیرد و نه از طریق مالکیت مستقیم سهام.
با استفاده از اطلاعات مربوط به سرمایهگذاران نهایی صندوقهای سرمایهگذاری مشترک میتوان مشخص کرد کدام سرمایهگذاران منطقه یورو بیشترین مواجهه را با سهام شرکتهای فناوری آمریکا دارند.
خانوارهای منطقه یورو که بهطور فزایندهای سرمایه خود را به سمت ETFهای کمهزینه هدایت میکنند، حدود ۴۴۰ میلیارد یورو در معرض سهام شرکتهای فناوری آمریکا قرار دارند، بدون اینکه لزوماً از ریسک تمرکز مرتبط با این سرمایهگذاری آگاه باشند.
شرکتهای بیمه و صندوقهای بازنشستگی نیز مواجهه قابل توجهی با Mag7 دارند.
چرا ساختار مبتنی بر صندوق اهمیت دارد؟
این ساختار مبتنی بر صندوق خود یک کانال انتقال ریسک محسوب میشود.
یک اصلاح شدید بازار میتواند صندوقها را مجبور کند برای پاسخگویی به درخواستهای برداشت سرمایه، داراییهای خود را بفروشند. در ابتدا داراییهای نقدشونده فروخته میشوند و اگر اصلاح ادامه پیدا کند، داراییهای تحت فشار نیز ممکن است به فروش برسند.
این روند میتواند ارزشگذاریها را بیشتر کاهش دهد و موج جدیدی از درخواستهای برداشت را ایجاد کند.
به همین دلیل، اصلاح قیمت سهام Mag7 صرفاً یک مسئله خصوصی برای سرمایهگذاران نیست، بلکه یک موضوع مرتبط با ثبات مالی منطقه یورو است.
سناریوی شدیدتر، صرفاً اصلاح بازار سهام نیست. خطر اصلی زمانی ایجاد میشود که اصلاح سهام همزمان با بیثباتی گستردهتر بازار رخ دهد؛ وضعیتی که سیاستگذاران نتوانند بهسادگی آن را کنترل کنند.
برخلاف دوران حباب داتکام، شرایط اولیه امروز فضای بسیار کمتری برای کاهش نرخ بهره یا استفاده از سیاست مالی جهت کاهش پیامدهای بحران در اختیار سیاستگذاران قرار میدهد.
-
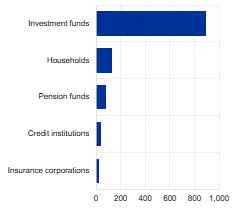
- الف) مواجهه مستقیم
-
- ب) مواجهه غیرمستقیم
نمودار ۳: مواجهه سرمایهگذاران منطقه یورو با Mag7
الف) مواجهه مستقیم
واحد: میلیارد یورو
ب) مواجهه غیرمستقیم
واحد: میلیارد یورو
منابع: ECB، دادههای SHSS و SHS-Look-through و محاسبات نویسندگان.
یادداشت: مبالغ دارایی متعلق به پنج سرمایهگذار بزرگ در منطقه یورو بر اساس ارزش بازار در سهماهه سوم سال ۲۰۲۵ ارائه شدهاند.
آیا بازارهای سهام منطقه یورو نیز بیش از حد خوشبین شدهاند؟
علاوه بر مواجهه با Mag7، آیا خطر یک اصلاح داخلی در بازارهای منطقه یورو نیز وجود دارد؟
اگرچه قیمت سهام در منطقه یورو طی سالهای اخیر به میزان قابل توجهی افزایش یافته است، معیارهای ارزشگذاری مانند نسبت قیمت به سود همچنان بهمراتب پایینتر از ایالات متحده هستند.
شرایط اقتصاد کلان منطقه یورو در بخش فناوری اطلاعات و ارتباطات نیز در حال حاضر در مقایسه با دوران حباب داتکام مقاوم به نظر میرسد.
بهرهوری و حاشیه سود در این بخش در حال افزایش است. فضای کسبوکار در خدمات دیجیتال منطقه یورو نشانهای از هیجان بیش از حد ندارد و استفاده شرکتهای منطقه یورو از هوش مصنوعی نیز در حال افزایش است؛ آن هم تنها چند سال پس از راهاندازی ChatGPT در سال ۲۰۲۲.
رونق جهانی هوش مصنوعی همچنین تحول دیجیتال گسترده و عمیقی را در منطقه یورو به جریان انداخته است.
افزایش کلی سرمایهگذاری دیجیتال در منطقه یورو طی دهه گذشته، بیش از سه برابر رشد تجمعی تولید ناخالص داخلی در همین دوره بوده است.
در مجموع، تحول هوش مصنوعی در منطقه یورو با سرعتی پایدار، هرچند نهچندان چشمگیر، در حال پیشرفت است.
چرا ریسک حباب داخلی در منطقه یورو محدودتر است؟
از یک سو، بازارهای سهام منطقه یورو تحت سلطه سهام شرکتهای «اقتصاد قدیمی» قرار دارند. این شرکتها بخش بسیار کمی از هیجان مرتبط با هوش مصنوعی را که در Mag7 آمریکا مشاهده میشود، منعکس میکنند. همین موضوع ریسک یک اصلاح آینده را کاهش میدهد.
از سوی دیگر، بازارهای سهام منطقه یورو و آمریکا از نظر تاریخی همبستگی بسیار بالایی داشتهاند. بنابراین یک اصلاح شدید در آمریکا نمیتواند منطقه یورو را بدون تأثیر باقی بگذارد.
نتیجهگیری: آیا حباب هوش مصنوعی میتواند به بحران گستردهتری منجر شود؟
تجربه تاریخی نشان میدهد انقلابهای فناوری با خطر شکلگیری چرخه رونق و سقوط در قیمت داراییها همراه هستند. این خطر به منطقی یا غیرمنطقی بودن ارزشگذاریهای فعلی وابسته نیست.
بخش فناوری کوچکتر و با ارزشگذاری پایینتر منطقه یورو، ریسک شکلگیری یک سقوط داخلی را محدود میکند. اما این موضوع چندان اطمینانبخش نیست.
خانوارها، شرکتهای بیمه و صندوقهای بازنشستگی از طریق ابزارهای دنبالکننده شاخصهای جهانی، مواجهه قابل توجهی با سهام آمریکا دارند. علاوه بر این، فشار در بازار سهام آمریکا از نظر تاریخی بر بازارهای سهام منطقه یورو نیز اثر گذاشته است.
پیامدهای اصلاح بازار آمریکا میتواند فراتر از بازارهای مالی باشد و احساسات اقتصادی، شرایط تأمین مالی و استخدام در منطقه یورو را نیز تحت تأثیر قرار دهد.
در نتیجه، پیامدهای یک سقوط ناشی از رونق هوش مصنوعی در آمریکا لزوماً در مرزهای آمریکا باقی نخواهد ماند.
برای سرمایهگذاران و سیاستگذاران، نکته کلیدی این است که حتی یک ارزشگذاری منطقی نیز میتواند در نهایت با اصلاح بازار همراه شود. بنابراین توجه به تمرکز سرمایهگذاری، ارتباط بازارهای جهانی و ظرفیت سیاستگذاران برای مقابله با شوکهای مالی اهمیت زیادی دارد.
سؤالات متداول درباره حباب هوش مصنوعی و بازار سهام
آیا رونق هوش مصنوعی شبیه حباب داتکام است؟
به گفته نویسندگان، تجربه انقلابهای فناوری گذشته نشان میدهد رونق فناوری میتواند با یک اصلاح شدید در قیمت داراییها همراه شود؛ اما زمان و شدت اصلاح از قبل قابل پیشبینی نیست.
نسبت CAPE چیست؟
CAPE یا نسبت قیمت به سود تعدیلشده چرخهای، معیاری برای ارزشگذاری بازار سهام است که قیمت سهام ۵۰۰ شرکت بزرگ فهرستشده در آمریکا را با میانگین سود تعدیلشده با تورم آنها طی ده سال گذشته مقایسه میکند.
Mag7 شامل چه شرکتهایی است؟
Magnificent Seven گروهی از شرکتهای بزرگ، اثرگذار و پربازده بازار سهام آمریکا است که شامل Alphabet، Amazon، Apple، Tesla، Meta Platforms، Microsoft و NVIDIA میشود.
چرا اصلاح سهام آمریکا برای منطقه یورو اهمیت دارد؟
زیرا خانوارها، شرکتهای بیمه و صندوقهای بازنشستگی منطقه یورو از طریق صندوقها و شاخصهای جهانی در معرض سهام فناوری آمریکا قرار دارند. همچنین بازارهای سهام آمریکا و منطقه یورو از نظر تاریخی همبستگی بالایی داشتهاند.
آیا بازار سهام منطقه یورو نیز در معرض حباب هوش مصنوعی قرار دارد؟
ریسک یک حباب داخلی در منطقه یورو نسبتاً محدودتر است، زیرا بخش فناوری این منطقه کوچکتر است و بازار سهام آن تحت سلطه شرکتهای «اقتصاد قدیمی» قرار دارد. با این حال، اصلاح بازار آمریکا میتواند به منطقه یورو سرایت کند.
یادداشتها و منابع علمی
- CAPE یا نسبت قیمت به سود تعدیلشده چرخهای توسط Robert Shiller توسعه داده شد. CAPE شاخص S&P 500 معیاری برای ارزشگذاری بازار سهام است که قیمت سهام ۵۰۰ شرکت بزرگ فهرستشده در آمریکا را با میانگین سود تعدیلشده با تورم طی ده سال گذشته مقایسه میکند.
- سهام Magnificent Seven گروهی از شرکتهای بزرگ، اثرگذار و پربازده بازار سهام آمریکا هستند: Alphabet، Amazon، Apple، Tesla، Meta Platforms، Microsoft و NVIDIA.
- Pástor, Ľ. و Veronesi, P. (2009)، «Technological revolutions and stock prices»، American Economic Review، جلد ۹۹، شماره ۴، صفحات ۱۴۵۱ تا ۱۴۸۳.
- برای نمونه، Scheinkman, J. A. (2014)، Speculation, trading, and bubbles، Columbia University Press، و Hong, H. و Stein, J. C. (2007)، «Disagreement and the stock market»، Journal of Economic Perspectives، جلد ۲۱، شماره ۲، صفحات ۱۰۹ تا ۱۲۸.
درباره دیدگاه نویسندگان
دیدگاههای بیانشده در هر مطلب وبلاگ متعلق به نویسنده یا نویسندگان آن است و لزوماً دیدگاههای بانک مرکزی اروپا و Eurosystem را منعکس نمیکند.
برای مطالعه مطالب بیشتر میتوانید وبلاگ ECB را بررسی کنید و برای دریافت مطالب آینده در خبرنامه آن ثبتنام کنید.
برای موضوعات مرتبط با نظارت بانکی نیز میتوانید وبلاگ Supervision Blog را مطالعه کنید.
تاریخ انتشار: ۱۷ اوت ۲۰۲۶
نویسندگان: Malin Andersson، Johannes Breckenfelder، Stefano Corradin، Kalin Nikolov و Maria Antonietta Viola
جمعبندی
اگر این تحلیل را برای تصمیمگیری سرمایهگذاری یا ارزیابی بازارهای جهانی دنبال میکنید، تمرکز سرمایهگذاری و ارتباط میان بازارهای آمریکا و اروپا را بهدقت زیر نظر داشته باشید.
