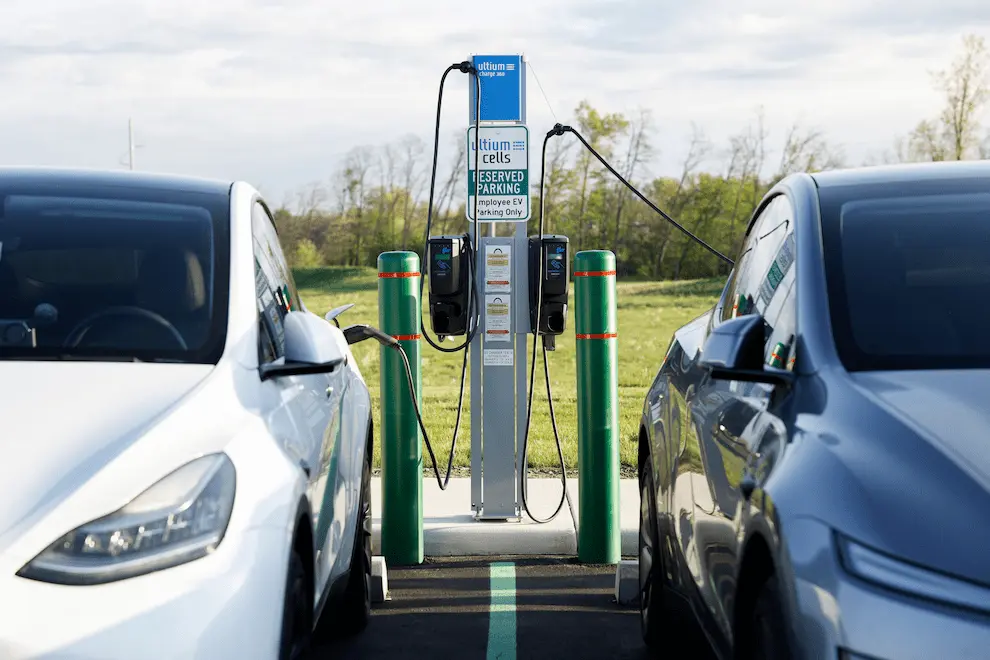
اگر خودروهای جهان بهسرعت برقی شوند، مسئله اصلی لزوماً تمامشدن لیتیوم نیست؛ چالش مهمتر توان افزایش سریع استخراج، پالایش و بازیافت لیتیوم و سایر مواد باتری است. دادههای جدید نشان میدهد منابع زمینشناختی بسیار بزرگتر از ذخایر اقتصادی فعلی هستند.
- لیتیوم تمامشدنی نیست؛ اما ممکن است عرضه آن در مقاطع مختلف از تقاضا عقب بماند.
- فناوری باتری اهمیت حیاتی دارد؛ LFP و Sodium-ion میتوانند نیاز به برخی فلزات را کاهش دهند.
- بازیافت و معدنهای جدید مکمل یکدیگرند؛ هیچکدام بهتنهایی نمیتواند رشد بلندمدت تقاضای باتری را مدیریت کند.
شوک نفتی سال ۲۰۲۶ دوباره جذابیت خودروهای برقی را افزایش داده است. تحلیل تازه Reuters در ۲۱ سپتامبر ۲۰۲۶ میگوید رشد قیمت بنزین و گازوئیل در پی اختلالات بازار نفت میتواند تقاضای خودروهای برقی را در بسیاری از بازارها سریعتر کند. همزمان، همین شتاب میتواند فشار بیشتری بر زنجیره تأمین لیتیوم، نیکل و مس وارد کند.
بنابراین سؤال دقیقتر این نیست که «آیا لیتیوم زمین تمام میشود؟» بلکه این است که آیا صنعت معدن و باتری میتواند با سرعت کافی مواد مورد نیاز میلیونها خودرو برقی جدید را تأمین کند.
خودروی برقی معمولی چقدر مواد معدنی نیاز دارد؟
مقدار مواد مورد نیاز به اندازه باتری و شیمی سلول بستگی دارد. برای یک خودروی برقی با باتری حدود ۷۵ کیلوواتساعت و شیمی NMC، برآوردهای رایج صنعت نشان میدهد که باتری و سیستم برقی خودرو میتواند تقریباً شامل مقادیر زیر باشد:
- لیتیوم: حدود ۹ کیلوگرم
- نیکل: حدود ۴۰ کیلوگرم
- کبالت: حدود ۱۳ کیلوگرم
- گرافیت: حدود ۶۶ کیلوگرم
- مس: حدود ۵۳ کیلوگرم در کل خودرو
این اعداد برای همه خودروهای برقی ثابت نیستند. ظرفیت باتری، نوع کاتد، نوع آند، طراحی موتور و میزان استفاده از مس میتواند مقدار هر ماده را تغییر دهد.
همچنین نباید تصور کرد که تمام این مواد فقط در باتری وجود دارند. برای مثال، مس در موتور الکتریکی، سیمکشی، تجهیزات قدرت و دیگر بخشهای خودرو نیز مصرف میشود.
چرا شیمی باتری اهمیت دارد؟
همه خودروهای برقی از یک ترکیب شیمیایی استفاده نمیکنند. همین موضوع یکی از مهمترین دلایل پیچیده بودن پیشبینی تقاضای مواد معدنی است.
- NMC و NCA: چگالی انرژی بالایی دارند و از نیکل استفاده میکنند. کبالت نیز در برخی ترکیبها حضور دارد.
- LFP: از لیتیوم، آهن و فسفات استفاده میکند و به نیکل و کبالت نیاز ندارد.
- Sodium-ion: برای حمل یون از سدیم استفاده میکند و میتواند وابستگی به لیتیوم را کاهش دهد.
Resource و Reserve چه تفاوتی دارند؟
یکی از رایجترین اشتباهات در بحث «تمامشدن لیتیوم» این است که منابع و ذخایر را یک مفهوم در نظر بگیریم.
Resource یا منابع
Resource به مقدار مادهای گفته میشود که بر اساس شواهد زمینشناسی در زمین وجود دارد و استخراج آن اکنون یا در آینده از نظر فنی میتواند امکانپذیر باشد.
بخشی از این منابع هنوز به اندازه کافی بررسی نشدهاند یا با فناوری و قیمتهای فعلی استخراج آنها اقتصادی نیست.
Reserve یا ذخایر
Reserve بخش مشخصی از منابع است که با شرایط اقتصادی و فنی موجود، استخراج آن امکانپذیر و اقتصادی ارزیابی شده است.
بنابراین اگر ذخایر یک ماده افزایش یا کاهش پیدا کند، الزاماً به این معنا نیست که مقدار آن ماده در پوسته زمین تغییر کرده است. تغییر قیمت، فناوری استخراج، هزینه انرژی، زیرساخت، قوانین و میزان شناخت زمینشناسی میتواند بخشی از Resource را به Reserve تبدیل کند یا برعکس.
لیتیوم جهان چقدر است؟
دادههای USGS در گزارش Mineral Commodity Summaries 2026 تصویر متفاوتی از عبارت «تمامشدن لیتیوم» ارائه میکنند.
طبق این گزارش، تولید معدنی لیتیوم جهان در سال ۲۰۲۵ حدود ۲۹۰ هزار تن لیتیوم برآورد شده و ذخایر جهانی حدود ۳۷ میلیون تن بوده است.
اما مقدار منابع شناختهشده بسیار بزرگتر است. USGS میزان منابع اندازهگیریشده و نشاندادهشده لیتیوم جهان را حدود ۱۵۰ میلیون تن اعلام کرده است.
این تفاوت بسیار مهم است: وجود ۱۵۰ میلیون تن Resource به این معنا نیست که میتوان فردا ۱۵۰ میلیون تن لیتیوم تولید کرد. بین کشف یک ذخیره زمینشناختی و تولید تجاری، سالها سرمایهگذاری، اکتشاف، مجوز، ساخت معدن، تأسیسات فرآوری و زیرساخت حملونقل فاصله وجود دارد.
مقایسه ذخایر و تولید سالانه مواد کلیدی
دادههای USGS برای سال ۲۰۲۵ نشان میدهند که وضعیت مواد مختلف کاملاً یکسان نیست:
- لیتیوم: حدود ۲۹۰ هزار تن تولید معدنی و ۳۷ میلیون تن ذخایر.
- نیکل: حدود ۳.۹ میلیون تن تولید معدنی و بیش از ۱۴۰ میلیون تن ذخایر.
- کبالت: حدود ۳۱۰ هزار تن تولید معدنی و حدود ۱۲ میلیون تن ذخایر.
- گرافیت طبیعی: حدود ۱.۸ میلیون تن تولید معدنی سالانه و ذخایر بسیار بزرگتر از تولید سالانه.
- مس: حدود ۲۳ میلیون تن تولید معدنی و حدود ۹۸۰ میلیون تن ذخایر.
اعداد بالا نشان میدهند که مقایسه ساده «ذخایر تقسیم بر تولید سالانه» نیز پاسخ کاملی ارائه نمیکند. ذخایر ثابت نیستند، تولید میتواند افزایش یا کاهش پیدا کند و کشف منابع جدید میتواند بر برآوردهای آینده اثر بگذارد.
پس چرا افزایش خودروهای برقی میتواند مشکلساز شود؟
مشکل اصلی ممکن است سرعت عرضه باشد، نه نبود ماده در زمین.
Reuters در تحلیل ۲۱ سپتامبر ۲۰۲۶ به برآورد Wood Mackenzie اشاره میکند که حتی در سناریوی افزایش سریعتر فروش خودروهای برقی، مواد معدنی لازم میتواند وجود داشته باشد؛ اما به شرطی که سرمایهگذاری در ظرفیت تولید جدید با همان سرعت افزایش تقاضا رشد کند.
در سناریوی موسوم به «electric shock»، تقاضای لیتیوم نسبت به سناریوی پایه حدود ۱۴ درصد بیشتر میشود. برای مس نیز تقاضا حدود ۲ درصد بیشتر از سناریوی پایه خواهد بود.
همین افزایش نسبتاً کوچک در بازار مس میتواند به ظرفیت معدنی بیشتری نیاز داشته باشد. Wood Mackenzie برآورد کرده است که ظرفیت جدید تولید مس باید از میانگین بلندمدت حدود ۸۵۰ هزار تن در سال به حدود ۹۶۰ هزار تن در سال در دوره ۲۰۲۵ تا ۲۰۴۰ برسد.
گلوگاه واقعی فقط معدن نیست
برای تبدیل سنگ معدن به مادهای که کارخانه باتری بتواند مصرف کند، زنجیرهای طولانی وجود دارد:
- اکتشاف ذخایر
- توسعه معدن
- استخراج سنگ معدن
- فرآوری و تغلیظ
- تولید مواد شیمیایی یا مواد باتری
- پالایش
- تولید کاتد و آند
- ساخت سلول و پک باتری
در نتیجه ممکن است یک کشور Resource قابلتوجهی داشته باشد اما نتواند در کوتاهمدت مقدار زیادی ماده قابل استفاده برای صنعت باتری تولید کند.
زمان مورد نیاز برای دریافت مجوز، تأمین سرمایه، ساخت زیرساخت و راهاندازی معدن نیز میتواند بسیار طولانی باشد. به همین دلیل، بازار ممکن است پیش از آنکه با کمبود زمینشناختی مواجه شود، با کمبود عرضه تجاری مواجه شود.
آیا LFP فشار بر مواد معدنی را کاهش میدهد؟
بله، اما نه برای همه مواد.
باتریهای LFP از آهن و فسفات در ماده کاتدی استفاده میکنند و به نیکل و کبالت نیاز ندارند. رشد این فناوری یکی از مهمترین تغییرات بازار باتری در سالهای اخیر بوده است.
طبق دادههای IEA، LFP اکنون نزدیک به نیمی از بازار خودروهای برقی را پوشش میدهد؛ در حالی که سهم آن در سال ۲۰۲۰ کمتر از ۱۰ درصد بود.
بنابراین رشد LFP میتواند فشار تقاضا بر نیکل و کبالت را کاهش دهد. با این حال، LFP همچنان لیتیوم و گرافیت مصرف میکند. بنابراین این فناوری لزوماً به معنای حذف فشار بر تمام مواد باتری نیست.
Sodium-ion؛ باتری بدون لیتیوم چه تغییری ایجاد میکند؟
باتریهای Sodium-ion مسیر متفاوتی را دنبال میکنند. در این فناوری، سدیم جای لیتیوم را بهعنوان حامل یون میگیرد.
IEA میگوید فناوری Sodium-ion وارد مرحله افزایش مقیاس تولید شده و شرکتهایی مانند CATL و BYD در حال توسعه آن هستند.
نسل جدید سلولهای Sodium-ion میتواند به چگالی انرژی حدود ۱۷۵ واتساعت بر کیلوگرم برسد. این رقم هنوز پایینتر از حدود ۲۰۵ واتساعت بر کیلوگرم برای نسل جدید LFP و حدود ۲۶۵ واتساعت بر کیلوگرم برای سلولهای NMC است.
به همین دلیل، Sodium-ion در کوتاهمدت بیشتر برای خودروهای کوچک و کمبرد، خودروهای شهری، وسایل نقلیه سبک، دوچرخه و موتورسیکلت برقی، تجهیزات صنعتی و ذخیرهسازی ثابت جذاب است.
مزیت دیگر آن عملکرد مناسبتر در دماهای بسیار پایین است. اما زنجیره تأمین Sodium-ion هنوز بسیار کوچکتر از لیتیومیون است و توسعه گسترده آن به زمان نیاز دارد.
کاهش مصرف مواد؛ راهکار مهمتر از افزایش استخراج
صنعت باتری فقط به دنبال یافتن معدنهای بیشتر نیست. یکی از راهکارهای مهم، تولید باتری با مقدار کمتری از مواد اولیه است.
بهبود طراحی سلول، افزایش چگالی انرژی، کاهش ضخامت مواد، بهینهسازی ساختار پک و استفاده از شیمیهای جدید میتواند مقدار ماده مورد نیاز برای هر کیلومتر پیمایش را کاهش دهد.
این نکته اهمیت زیادی دارد. اگر یک باتری بتواند با مواد اولیه کمتر همان ظرفیت و عمر مفید را ارائه کند، رشد تعداد خودروها الزاماً به همان نسبت باعث رشد تقاضای معدن نمیشود.
بازیافت باتری چه نقشی دارد؟
باتری خودرو برخلاف سوخت فسیلی یکبار مصرف نیست. بسیاری از مواد ارزشمند موجود در باتری را میتوان پس از پایان عمر باتری بازیابی کرد.
بازیافت در حال حاضر بیشتر از طریق بازیابی ضایعات تولید کارخانههای باتری انجام میشود. اما با افزایش تعداد خودروهای برقی قدیمی، حجم باتریهای پایانعمر نیز افزایش خواهد یافت.
IEA انتظار دارد سهم عرضه ثانویه مواد معدنی از طریق بازیافت تا سال ۲۰۴۰ افزایش قابلتوجهی داشته باشد. بر اساس سناریوی سیاستهای فعلی، میانگین نرخ بازیافت مواد معدنی کلیدی میتواند از حدود ۱۰ درصد امروز به نزدیک ۲۰ درصد در سال ۲۰۴۰ برسد.
کبالت و مس در حال حاضر زنجیرههای بازیافت توسعهیافتهتری دارند. بازیافت لیتیوم و نیکل هنوز در مراحل ابتداییتر است، اما انتظار میرود با افزایش حجم باتریهای پایانعمر رشد کند.
بنابراین بازیافت نمیتواند نیاز کوتاهمدت بازار را بهطور کامل حل کند، اما در بلندمدت میتواند فشار بر استخراج مواد اولیه را کاهش دهد.
معدنهای جدید چقدر اهمیت دارند؟
افزایش عرضه از معدنهای جدید همچنان ضروری است. IEA در گزارش ۲۰۲۶ خود میگوید تقاضای لیتیوم تا سال ۲۰۴۰ در سناریوی سیاستهای اعلامشده بیش از سه برابر میشود.
در عین حال، عرضه لیتیوم در کوتاهمدت نسبتاً مناسب ارزیابی میشود، اما رشد سریع تقاضا میتواند بازار را در دهه ۲۰۳۰ وارد کسری کند.
نکته مهم این است که IEA چشمانداز توسعه معدنهای جدید لیتیوم را نسبت به مس مساعدتر میداند. در مورد مس، محدودیتهایی مانند کاهش عیار سنگ معدن، افزایش هزینه سرمایه، کاهش کشف ذخایر جدید و طولانی بودن زمان توسعه پروژهها فشار بیشتری ایجاد میکنند.
چرا «تمامشدن لیتیوم» تعبیر دقیقی نیست؟
اگر منظور از تمامشدن این باشد که دیگر لیتیومی در زمین باقی نماند، دادههای فعلی چنین سناریویی را نشان نمیدهند.
USGS حدود ۱۵۰ میلیون تن منابع اندازهگیریشده و نشاندادهشده لیتیوم را گزارش میکند، در حالی که ذخایر اقتصادی فعلی حدود ۳۷ میلیون تن است. همین فاصله نشان میدهد که ظرفیت بالقوه عرضه بسیار بیشتر از ذخایر فعلی است.
اما این به معنای بیخطر بودن بازار نیست.
یک ماده میتواند از نظر زمینشناختی فراوان باشد اما از نظر اقتصادی، سیاسی یا صنعتی با کمبود مواجه شود. معدن ممکن است به سرمایه زیادی نیاز داشته باشد، مجوز آن طول بکشد، زیرساخت کافی وجود نداشته باشد یا ظرفیت پالایش در کشور دیگری متمرکز باشد.
بنابراین سه مفهوم باید از یکدیگر جدا شوند:
- کمبود زمینشناختی: ماده در طبیعت واقعاً کمیاب شده است.
- کمبود اقتصادی: ماده وجود دارد اما استخراج آن با قیمت و فناوری فعلی اقتصادی نیست.
- کمبود عرضه: ماده وجود دارد و حتی منابع بالقوه زیادی دارد، اما تولید و فرآوری نمیتواند با سرعت تقاضا هماهنگ شود.
بحث فعلی خودروهای برقی بیشتر به دو مورد دوم و سوم مربوط است تا سناریوی تمامشدن فیزیکی لیتیوم.
نقطه حساس بازار کجاست؟
دادههای فعلی نشان میدهند که یک ماده معدنی واحد لزوماً عامل تعیینکننده آینده خودروهای برقی نخواهد بود.
- لیتیوم با رشد سریع تقاضا مواجه است و ممکن است در دهه ۲۰۳۰ با کسری عرضه روبهرو شود.
- نیکل و کبالت تحت تأثیر گسترش LFP و کاهش مصرف کبالت در برخی شیمیها قرار گرفتهاند.
- گرافیت به دلیل نقش اصلی در آند باتری اهمیت زیادی دارد و زنجیره تأمین آن بهشدت متمرکز است.
- مس برای برقیسازی خودروها، شبکه برق و زیرساخت شارژ اهمیت دارد و محدودیتهای توسعه معدن آن جدی است.
- بازیافت میتواند در بلندمدت بخشی از نیاز به مواد اولیه جدید را تأمین کند.
- باتریهای LFP و Sodium-ion میتوانند وابستگی به برخی مواد را کاهش دهند.
آیا جهان میتواند همه خودروها را برقی کند؟
پاسخ دادهمحور این است که «تمامشدن لیتیوم» در حال حاضر توضیح مناسبی برای محدودیت آینده خودروهای برقی نیست. چالش واقعی، هماهنگ کردن رشد تقاضا با سرعت توسعه معدن، پالایش، تولید باتری و بازیافت است.
تحلیل Reuters در ۲۱ سپتامبر ۲۰۲۶ دقیقاً بر همین نقطه تمرکز دارد: اگر قیمت بالای نفت باعث شتاب گرفتن فروش خودروهای برقی شود، بازار فلزات باتری میتواند دوباره وارد دوره فشار قیمتی و کمبود عرضه شود. Wood Mackenzie نیز معتقد است منابع کافی برای پاسخ به حتی تقاضای سریعتر وجود دارد، اما سرمایهگذاری در ظرفیت تولید باید همزمان افزایش پیدا کند.
در نتیجه، آینده خودروهای برقی نه فقط به مقدار لیتیوم موجود در زمین، بلکه به این بستگی دارد که صنعت چقدر سریع بتواند منابع را به تولید اقتصادی تبدیل کند، مصرف مواد را کاهش دهد، شیمیهای جایگزین را توسعه دهد و مواد موجود در باتریهای قدیمی را دوباره وارد چرخه تولید کند.
سؤالات متداول
آیا لیتیوم جهان در حال تمامشدن است؟
خیر. دادههای USGS نشان میدهد منابع شناختهشده لیتیوم بسیار بیشتر از ذخایر اقتصادی فعلی است. نگرانی اصلی، سرعت افزایش عرضه در برابر رشد تقاضاست.
یک خودروی برقی معمولی چقدر لیتیوم مصرف میکند؟
برای یک خودروی برقی با باتری حدود ۷۵ کیلوواتساعت و شیمی NMC، مقدار لیتیوم مورد نیاز حدود ۹ کیلوگرم برآورد میشود.
آیا LFP به لیتیوم نیاز دارد؟
بله. LFP فاقد نیکل و کبالت است، اما همچنان از لیتیوم استفاده میکند.
آیا باتری Sodium-ion میتواند جایگزین باتری لیتیومیون شود؟
Sodium-ion میتواند در بخشی از بازار جایگزین شود، اما چگالی انرژی پایینتر و ظرفیت تولید بسیار کمتر باعث شده فعلاً برای همه کاربردهای خودروهای برقی جایگزین مستقیم لیتیومیون نباشد.
تفاوت Resource و Reserve چیست؟
Resource به منابع زمینشناختی شناختهشده یا بالقوه اشاره دارد، در حالی که Reserve بخشی از منابع است که با شرایط فعلی امکان استخراج اقتصادی آن وجود دارد.
جمعبندی
اگر همه خودروها برقی شوند، لیتیوم جهان الزاماً تمام نمیشود. مسئله اصلی این است که آیا زنجیره جهانی مواد معدنی میتواند با سرعت کافی توسعه پیدا کند یا نه. رشد LFP، Sodium-ion، کاهش مصرف مواد، بازیافت باتری و توسعه معدنهای جدید همگی بخشی از پاسخ به این چالش هستند.
برای درک آینده خودروهای برقی، بهتر است به جای شمارش ساده تنهای لیتیوم موجود در زمین، سرعت تبدیل منابع به تولید اقتصادی و ظرفیت بازیابی مواد از باتریهای قدیمی را دنبال کنیم.
منابع اصلی
- Reuters، تحلیل بازار فلزات و خودروهای برقی، ۲۱ سپتامبر ۲۰۲۶
- International Energy Agency، Global Critical Minerals Outlook 2026
- International Energy Agency، Global EV Outlook 2026
- U.S. Geological Survey، Mineral Commodity Summaries 2026
- دادهها و گزارشهای رسمی صنعت باتری درباره شیمیهای LFP و Sodium-ion
اگر آینده خودروهای برقی و فناوری باتری برایتان مهم است، تحلیلهای دادهمحور فوتوفن درباره انرژی، فناوری و صنعت خودرو را دنبال کنید.
