هدف از دریافت مشاوره تخصصی، تضمین کاهش مالیات نیست؛ بلکه محاسبه صحیح تعهدات، استفاده قانونی از حقوق و معافیتهای مؤدی و جلوگیری از خطاهای قابل پیشگیری است. این رویکرد میتواند مدیریت مالی را منظمتر کرده و ریسکهای مالیاتی کسبوکار را کاهش دهد.
بسیاری از مدیران کسبوکارها زمانی به فکر دریافت مشاوره مالیاتی میافتند که با برگ تشخیص مالیات، جریمه یا اختلاف در حسابهای مالی مواجه شدهاند. درحالیکه بخش قابلتوجهی از مشکلات مالیاتی، پیش از رسیدن به این مرحله شکل میگیرند.
پیچیدگی قوانین مالیاتی، تغییر مقررات و افزایش نظارت بر اطلاعات مالی کسبوکارها باعث شده مدیریت مالیات دیگر به محاسبه درآمد و هزینه در پایان سال محدود نباشد. یک تصمیم اشتباه در تنظیم قرارداد یا ثبت معاملات میتواند ماهها بعد به اختلاف مالیاتی تبدیل شود.
در چنین شرایطی، مشاوره مالیاتی تخصصی به کسبوکارها کمک میکند ریسکهای احتمالی را زودتر شناسایی کنند، تکالیف قانونی خود را بشناسند و تصمیمهای مالی آگاهانهتری بگیرند. اما سؤال اصلی این است که چه زمانی مراجعه به مشاور مالیاتی واقعاً ضروری میشود؟
چرا مشاوره مالیاتی تخصصی برای کسبوکارها اهمیت دارد؟
مدیریت مالیات فقط به پرداخت بدهیهای تعیینشده از سوی سازمان امور مالیاتی محدود نمیشود. هر شرکت یا صاحب کسبوکار باید بتواند اطلاعات درآمد، هزینهها، قراردادها و معاملات خود را مطابق مقررات ثبت و مستندسازی کند.
قانون مالیاتهای مستقیم، قانون مالیات بر ارزش افزوده و مقررات مربوط به سامانه مؤدیان، تکالیف مختلفی برای فعالان اقتصادی ایجاد کردهاند. این تکالیف با توجه به نوع فعالیت، شخصیت حقیقی یا حقوقی و شرایط معاملات میتوانند متفاوت باشند.
برای مثال، ممکن است یک شرکت تمام هزینههای خود را در نرمافزار حسابداری ثبت کرده باشد، اما برای برخی پرداختها مدارک کافی در اختیار نداشته باشد. در این شرایط، ثبت حسابداری هزینه بهتنهایی پذیرش مالیاتی آن را تضمین نمیکند.
استفاده از خدمات مشاوره مالیاتی میتواند به مدیران کمک کند پیش از انجام معاملات مهم یا ارسال گزارشهای مالی، وضعیت اسناد و تعهدات قانونی خود را بررسی کنند. این موضوع بهویژه برای کسبوکارهایی اهمیت دارد که واحد مالی مستقل ندارند یا با معاملات پیچیده مواجه هستند.
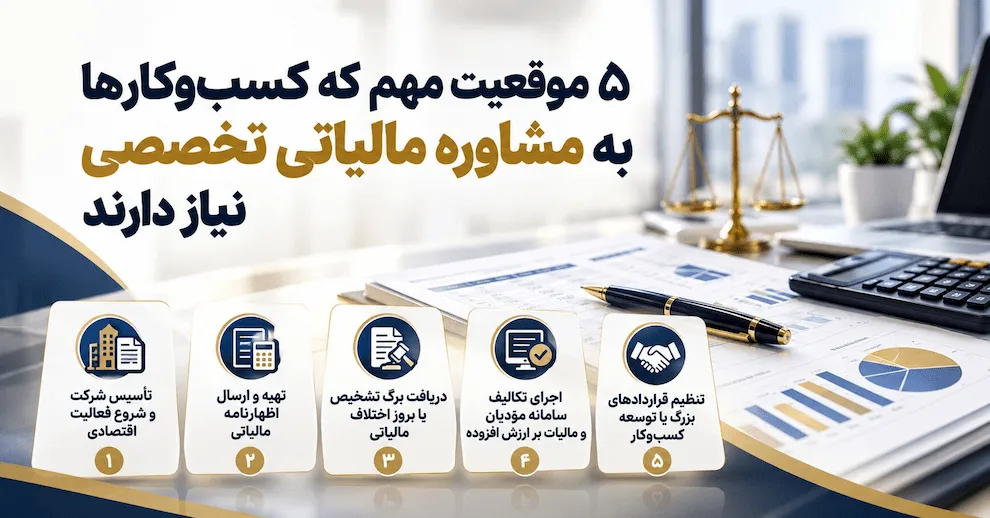
۵ موقعیت مهم که کسبوکارها به مشاوره مالیاتی تخصصی نیاز دارند
نیاز به مشاور مالیاتی لزوماً به اندازه شرکت وابسته نیست. گاهی یک مجموعه کوچک با چند قرارداد پیچیده بیشتر از یک شرکت بزرگ با سیستم مالی منظم به بررسی تخصصی نیاز دارد.
۱. هنگام تأسیس شرکت و شروع فعالیت اقتصادی
یکی از مناسبترین زمانها برای بررسی مسائل مالیاتی، پیش از آغاز رسمی فعالیت است. انتخاب نوع شخصیت حقوقی، تعیین موضوع فعالیت، تشکیل پرونده مالیاتی و طراحی فرآیند ثبت درآمد و هزینه، از تصمیمهایی هستند که بر وضعیت مالیاتی آینده کسبوکار تأثیر میگذارند.
برای مثال، فردی که قصد راهاندازی یک مجموعه خدماتی را دارد، باید تفاوت تکالیف مالیاتی فعالیت بهعنوان شخص حقیقی و شرکت ثبتشده را بشناسد. همچنین لازم است مشخص شود فعالیت موردنظر چه الزاماتی در زمینه صدور صورتحساب الکترونیکی و مالیات بر ارزش افزوده دارد.
بررسی این موارد در ابتدای فعالیت میتواند از ایجاد مشکلات ساختاری و اصلاحات پرهزینه در سالهای بعد جلوگیری کند.
۲. پیش از تهیه و ارسال اظهارنامه مالیاتی
اظهارنامه مالیاتی یکی از مهمترین اسنادی است که وضعیت درآمد و عملکرد مالی یک کسبوکار را نشان میدهد. اشتباه در ثبت درآمدها، محاسبه هزینههای قابل قبول یا اعمال معافیتها ممکن است بر مالیات تعیینشده تأثیر بگذارد.
فرض کنید یک شرکت بازرگانی در طول سال هزینههای متعددی برای حملونقل، انبارداری و خدمات پیمانکاری پرداخت کرده است. اگر اسناد این هزینهها کامل نباشند یا شرایط قانونی پذیرش آنها رعایت نشده باشد، احتمال بروز اختلاف در رسیدگی مالیاتی وجود دارد.
مشاوره اظهارنامه مالیاتی به بررسی اطلاعات پیش از ثبت نهایی کمک میکند. تطبیق گزارشهای حسابداری با اسناد فروش، کنترل هزینهها و بررسی وضعیت معافیتهای قانونی از اقداماتی است که میتواند خطاهای احتمالی را کاهش دهد.
۳. پس از دریافت برگ تشخیص یا بروز اختلاف مالیاتی
دریافت برگ تشخیص با مبلغی بالاتر از انتظار، یکی از موقعیتهایی است که بررسی تخصصی اهمیت بیشتری پیدا میکند. البته اختلاف میان محاسبات شرکت و نظر اداره مالیات لزوماً به معنای تخلف یا اشتباه قطعی نیست.
ممکن است بخشی از هزینهها پذیرفته نشده باشد، درباره ماهیت یک تراکنش اختلاف وجود داشته باشد یا مدارک ارائهشده برای رسیدگی کافی نباشند.
در چنین شرایطی، مشاور امور مالیاتی میتواند مبانی تشخیص، اسناد مرتبط و امکان استفاده از مسیرهای قانونی اعتراض را بررسی کند.
موضوع مهم دیگر، رعایت مهلتهای قانونی است. تأخیر در پیگیری ابلاغیهها ممکن است برخی فرصتهای اعتراض یا دفاع را محدود کند. بنابراین مدیران نباید بررسی پرونده را به روزهای پایانی مهلت موکول کنند.
۴. هنگام اجرای تکالیف سامانه مؤدیان و مالیات بر ارزش افزوده
با گسترش استفاده از صورتحسابهای الکترونیکی، هماهنگی میان اطلاعات فروش، نرمافزار حسابداری و سامانه مؤدیان اهمیت بیشتری پیدا کرده است.
برای مثال، اگر مبلغ یا مشخصات یک معامله در صورتحساب الکترونیکی با اسناد حسابداری مغایرت داشته باشد، لازم است علت اختلاف بررسی و در صورت لزوم مطابق ضوابط اصلاح شود.
همچنین، در موضوع مالیات بر ارزش افزوده، تشخیص معاملات مشمول و معاف، بررسی اعتبار مالیاتی خریدها و کنترل اطلاعات دورههای مالیاتی اهمیت دارد.
شرکتهایی که تعداد معاملات بالایی دارند، بهتر است کنترل اطلاعات را به پایان سال موکول نکنند. بررسی دورهای میتواند شناسایی مغایرتها را سادهتر کند.
۵. هنگام تنظیم قراردادهای بزرگ یا توسعه کسبوکار
امضای قراردادهای پیمانکاری، ارائه خدمات بلندمدت، توسعه شعب یا ورود به حوزه فعالیت جدید، ممکن است تعهدات مالیاتی متفاوتی برای شرکت ایجاد کند.
برای نمونه، یک شرکت مهندسی را در نظر بگیرید که قراردادی با پرداخت مرحلهای منعقد کرده است. نحوه ثبت پیشدریافتها، شناسایی درآمد و مستندسازی هزینههای پروژه باید با ماهیت واقعی قرارداد و مقررات مربوط هماهنگ باشد.
در چنین شرایطی، بررسی آثار مالیاتی پیش از امضای قرارداد اهمیت بیشتری از اصلاح اسناد پس از اجرای آن دارد.
بهرهگیری از خدمات مالیاتی کسب و کارها میتواند بخشی از فرآیند مدیریت ریسک شرکت باشد؛ بهخصوص زمانی که تصمیمهای مالی به چند دوره حسابداری مربوط میشوند.
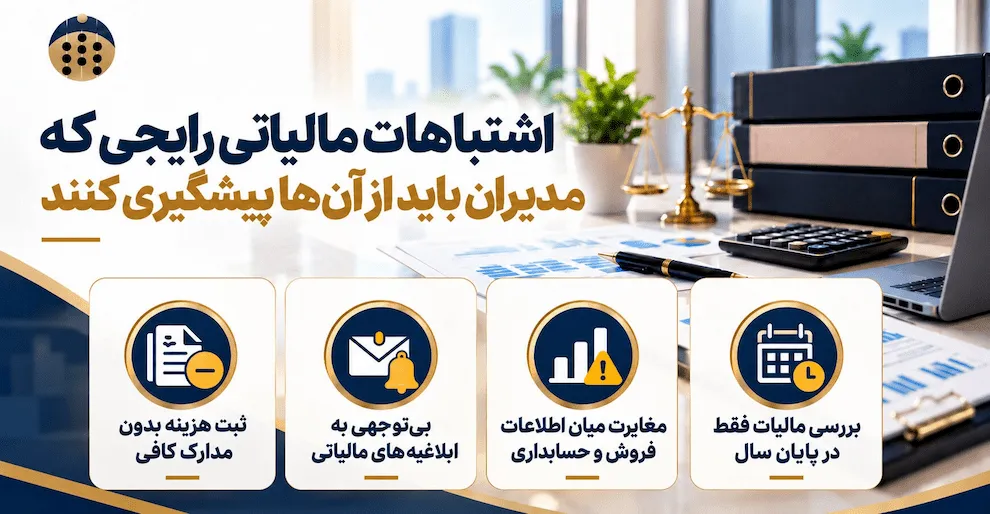
اشتباهات مالیاتی رایجی که مدیران باید از آنها پیشگیری کنند
بسیاری از مشکلات مالیاتی نتیجه تصمیمهای پیچیده نیستند، بلکه از اشتباهات تکراری در مدیریت اطلاعات مالی ایجاد میشوند.
مهمترین این اشتباهات عبارتاند از:
ثبت هزینه بدون مدارک کافی: هر هزینه باید متناسب با الزامات قانونی، مستندات قابل قبول داشته باشد.
بیتوجهی به ابلاغیههای مالیاتی: تأخیر در بررسی ابلاغیهها ممکن است فرصت پیگیری قانونی را محدود کند.
مغایرت میان اطلاعات فروش و حسابداری: اطلاعات ثبتشده در سامانههای مالیاتی باید با اسناد واقعی معاملات تطبیق داده شوند.
بررسی مالیات فقط در پایان سال: شناسایی دیرهنگام اشتباهات، فرآیند اصلاح و مستندسازی را دشوارتر میکند.
ایجاد نظام بایگانی منظم، کنترل دورهای حسابها و مشخصکردن مسئولیتهای واحد مالی، از راهکارهای عملی برای کاهش این مشکلات هستند.
چگونه مشاور مالیاتی مناسب انتخاب کنیم؟
انتخاب مشاور مالیاتی نباید صرفاً براساس هزینه جلسه یا وعده کاهش مالیات انجام شود. تجربه مرتبط، آشنایی با مقررات، توانایی تحلیل اسناد و ارائه توضیحات مستند از معیارهای مهمتر هستند.
برای مسائل محدود، مشاوره مالیاتی تلفنی یا آنلاین ممکن است کافی باشد. اما در پروندههای اختلافی و موضوعاتی که به بررسی قراردادها و اسناد متعدد نیاز دارند، جلسات تخصصی حضوری یا آنلاین همراه با بررسی مدارک مناسبتر است.
هزینه مشاوره مالیاتی نیز به پیچیدگی پرونده، حجم مستندات و نوع خدمات بستگی دارد. بنابراین بهتر است پیش از شروع همکاری، موضوع بررسی، مسئولیت طرفین و خروجی مورد انتظار مشخص شود.
در این میان، مجموعههایی مانند محاسبان تلاشگر خبره از گزینههایی هستند که مدیران میتوانند برای بررسی خدمات حسابداری و مالیاتی مورد توجه قرار دهند. پیش از انتخاب هر ارائهدهنده خدمات، ارزیابی تجربه تیم، دامنه تعهدات و تناسب خدمات با نیاز کسبوکار اهمیت دارد.
جمعبندی
نیاز به مشاوره مالیاتی تخصصی تنها زمانی ایجاد نمیشود که شرکت با جریمه یا بدهی مواجه شده باشد. تأسیس کسبوکار، تهیه اظهارنامه، دریافت برگ تشخیص، اجرای تکالیف سامانه مؤدیان و انعقاد قراردادهای مهم، همگی موقعیتهایی هستند که بررسی تخصصی میتواند به تصمیمگیری دقیقتر کمک کند.
مدیرانی که بهصورت دورهای وضعیت مالیاتی مجموعه خود را ارزیابی میکنند، معمولاً فرصت بیشتری برای شناسایی مغایرتها، تکمیل مدارک و انجام صحیح تکالیف قانونی دارند.
در نهایت، هدف از دریافت مشاوره تخصصی، تضمین کاهش مالیات نیست؛ بلکه محاسبه صحیح تعهدات، استفاده قانونی از حقوق و معافیتهای مؤدی و جلوگیری از خطاهای قابل پیشگیری است. این رویکرد میتواند مدیریت مالی را منظمتر کرده و ریسکهای مالیاتی کسبوکار را کاهش دهد.
